di Emilia Beria d’Argentine
Nei momenti di pressione economica degli ultimi anni, il ricorso al credito su pegno è tornato a crescere
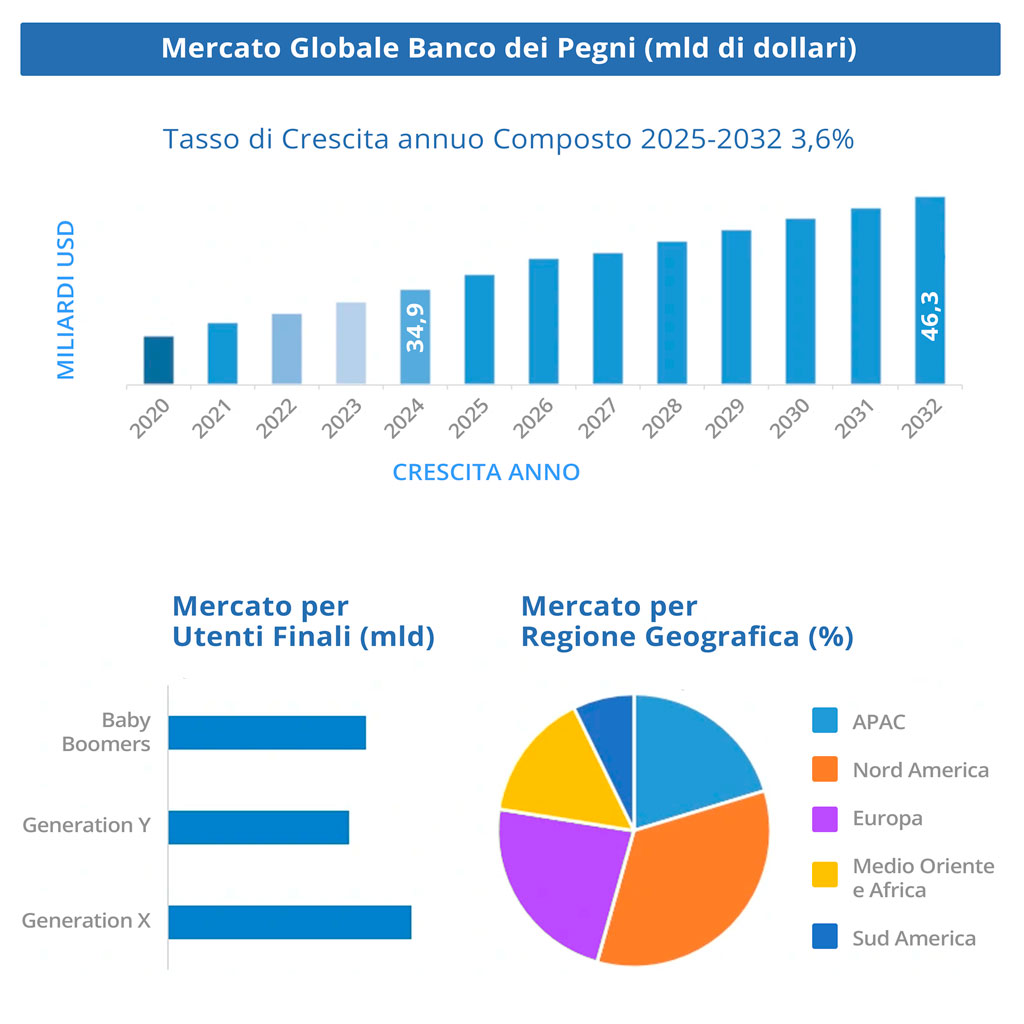
Tra 270.000 e 300.000 persone in Italia – secondo stime di settore e dati di stampa economica – ricorrono ogni anno a forme di liquidità immediata garantite da beni in oro. Durante le fasi di crisi, come ad esempio nel periodo pandemico, i volumi dei prestiti su pegno e dei servizi collegati all’oro hanno registrato aumenti significativi, con incrementi a doppia cifra rispetto agli anni precedenti.
Un segnale che indica come l’oro, quando la liquidità si riduce, torni a essere utilizzato non come riserva, ma come strumento di emergenza. In questo contesto, il banco dei pegni è tornato a occupare uno spazio visibile nel panorama del credito alternativo.
Non si tratta di una novità: il pegno è uno strumento antico, regolamentato, pensato per offrire liquidità immediata a fronte di un bene reale. Eppure, proprio questa apparente semplicità nasconde un meccanismo che, in alcune condizioni, può trasformarsi in un’arma a doppio taglio.
# Come funziona davvero il Meccanismo
Il funzionamento è noto. Un oggetto in oro viene valutato, il cliente riceve una somma di denaro e a fronte del pagamento di interessi periodici può riscattare il bene entro una determinata scadenza. Fin qui, nulla di anomalo. Il problema emerge quando il pegno non viene riscattato nei tempi previsti. In questi casi, il contratto può essere rinnovato e – se nel frattempo il valore dell’oro è cresciuto – il bene viene rivalutato e il cliente può ottenere nuova liquidità. Formalmente, l’operazione appare vantaggiosa: il valore aumenta, il pegno resta attivo, il bene non viene perso.
Ma è proprio qui che il meccanismo cambia natura, con il rinnovo.
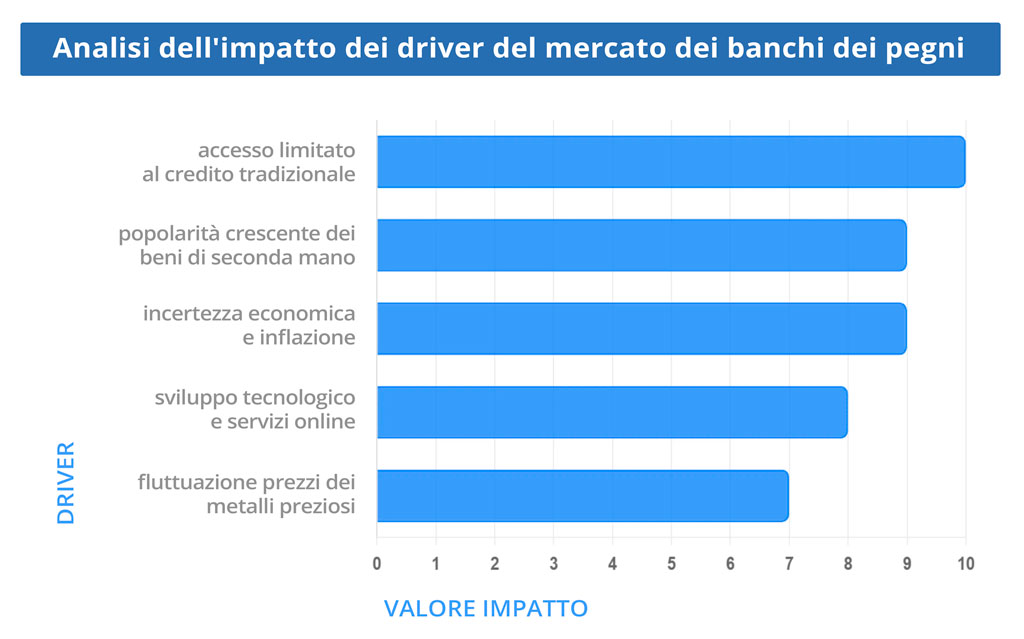
- l’importo del debito aumenta
- gli interessi vengono ricalcolati
- la rata periodica cresce
- il tempo necessario per riscattare l’oro si allunga
In altre parole, la rivalutazione del metallo non riduce il problema, ma lo sposta in avanti rendendolo più oneroso. L’oro da garanzia temporanea diventa il motore di un debito che si rinnova.
# Quando il Pegno diventa un Ciclo
Questo non significa che il banco dei pegni sia uno strumento scorretto o illegittimo. Al contrario, è una forma di credito regolata e in molti casi utile. Il rischio nasce quando viene utilizzato non come soluzione temporanea, ma come risposta ripetuta a una difficoltà strutturale di liquidità. In queste condizioni, il pegno smette di essere un ponte e diventa un ciclo. Ogni rinnovo riduce la distanza immediata dal problema, ma aumenta quella necessaria per uscirne. La sostenibilità dell’operazione dipende così dalla capacità futura di sostenere rate progressivamente più elevate, non dipende più dal valore reale dell’oro.
È importante distinguere questo meccanismo da altre operazioni sull’oro. Nel banco dei pegni, il bene non viene venduto: resta formalmente del proprietario, ma vincolato a un contratto che cresce nel tempo. È proprio questa promessa di recupero che può indurre a sottovalutare il costo complessivo dell’operazione.
L’ORO e la sua Funzione Originaria
Storicamente, l’oro nasce con la funzione opposta, vale a dire come riserva pensata per ridurre il rischio di ricorrere a forme di credito onerose e non come strumento da attivare in situazioni di emergenza. Quando viene utilizzato solo nelle fasi di difficoltà – e per sostenere un debito che si rinnova – il suo ruolo si capovolge.
Il banco dei pegni, osservato senza pregiudizi, non racconta tanto un problema di mercato, quanto un problema di tempistica e di utilizzo. Non è l’oro a essere inadeguato, ma il momento in cui entra in gioco. E quando un bene, pensato per proteggere il valore nel tempo, viene impiegato per inseguire rate sempre più alte, il rischio non è perdere l’oro, ma restare bloccati nel meccanismo che lo circonda.
Per comprendere il ruolo dell’oro come riserva di valore nel tempo e perché determinate caratteristiche qualitative — come la certificazione Good Delivery — siano centrali in una logica di protezione patrimoniale, è utile analizzare come cambia la funzione dell’oro quando viene inserito in una strategia di lungo periodo, anziché utilizzato come risposta impulsiva a un bisogno di liquidità.